


НОВОСТИ ИНВЕСТОРМАСТЕР
- Пенсионные фонды: Как они работают и стоит ли в них инвестировать в 2026 году? 10.10.2026
- Стратегия входа во фьючерсы на основе экспоненциальной скользящей средней (EMA) 08.10.2026
- Азбука фьючерсов: как правильно определять уровни поддержки и сопротивления и не терять деньги 30.09.2026
- Бычья и медвежья дивергенция: как определять направление тренда и находить идеальные точки входа 26.09.2026
- Фандинг на фьючерсах криптовалют: что это такое, как работает и как на нём заработать 23.09.2026
- Почему 90% трейдеров сливают депозит: Главные ошибки в анализе объемов на фьючерсах 06.09.2026
ПЕРСПЕКТИВНЫЕ НОВИНКИ
- Binibit — 13% в месяц на стейкинге биржи.
ЛУЧШИЕ ПРОЕКТЫ. ЛИДЕРЫ!
- Binibit — 13% в месяц на стейкинге биржи
- SolarGroup (Совэлмаш) — перспективный стартап. Потенциальный рост акций в 500 раз!
ПРИСОЕДИНЯЙТЕСЬ К НАМ


Брокеры
- FxPro — брокер №1 в мире. 2100+ инструментов. На рынке с 1999г. Депозит от 15$.
- Cifra markets — первый регулируемый криптоброкер в СНГ l Карта МИР с доставкой по РФ
- Intrade Bar — с 2016 года. Депозит от 10$. Доход от 79% за сделку.
- GrandCapital — с 2006 года, работает в РФ. RAMM и LAMM счета для инвесторов. Регуляция FinaCom и Serenity. Депозит от 10$.
️ Не является ИИР. Инвестиции связаны с риском.
ИНВЕСТИЦИИ С ВЫСОКОЙ НАДЕЖ-ЬЮ
- Финуслуги — вклады до 27%, облигации, фонды, ИИС. l Бонус за открытие — до 4000 ₽.
- Bizmall — инвестиции в реальный бизнес от 10000 руб до 40% годовых. l Под надзором ЦБ РФ.
- Finmuster — инвестиции в перспективные PRE-IPO. Включено в Реестр операторов инвестиционных платформ Банка России 04.03.2022г.
- ЦФА OZON — от 1000 рублей до 24% годовых
- Финин — от 1000 руб под 36% годовых, на срок от 60 дней l Бонус 1000Р.
КЭШБЭК НА ФОРЕКС И БИРЖАХ
- Вплюсе — Возврат комисии до 50% с криптобирж. Более 10 тысяч открытых счетов. Более 1.6 млн.$ выплат.
- Premium Trading — возврат до 80% от спреда с каждой сделки. Более 50 брокеров.
- FxCasch — Мгновенный возврат до 40% комиссии с криптобирж. Инстант выплаты.
- МОФТ — до 100% ребейт на форекс и крипто-биржах.
ЭЛЕКТРОННЫЕ ПЛАТЕЖНЫЕ СИСТЕМЫ
- Antarctic Wallet — плати криптой по Qr-коду где угодно
- Volet — бывшая AdvCash. Фиат, крипта и карты в едином аккаунте.
- Trustee Wallet — надёжный криптовалютный кошелёк для Android и iOS.
- PassimPay — поддержка множества популярных криптовалют.
- Multixchange — надёжный обмен криптовалют, электронных и фиатных денег 24/7
НАДЕЖНЫЕ КРИПТОБИРЖИ ДЛЯ РФ
- Bybit — Бонусы до 6082 USDT. Более 20 млн. пользователей.
- MEXC — 170+ стран, более 10 млн. польз-й, 2000+ торговых пар
- Bitget — Бонусы до 6200 USDT. Более 100 млн. польз-й
- Gate — ТОП 3 биржа. Бонусы до 10 000 $. Более 23 млн. поль-й
- BingX — Биржа для РФ с 2018 года. Бонусы до 5125 USDT
- KuCoin — Более 40 млн инвесторов. Бонусы до 500 USDT.
- OKX — Более 60 млн. пользователей. Тайные призы до 100 USDT
- Pionex — ведущая платформа торговых ботов в мире. Более 5 млн. пользователей с 2019 года.
- Bitrue — Бонусы до 1018 USDT. С 2018 г. Более 40 млн инв-в.
- WEEX — Бонус новичкам от 50 USDT. Более 5 млн. польз-й
- BydFi — Более 20 млн инв-в. С 2020 года. Бонусы до 8100 USDT
- Phemex — Более 40 млн инвесторов. Бонусы до 4800 USDT.
- Bitunix — Более 3 млн инвесторов. Бонусы до 10000 USDT.
ЗАРАБОТОК НА ПАРТНЕРКАХ
- ИнфоХит — партнерская программа образовательного маркетплейса. 10 000+ курсов. 1500+ авторов и онлайн-школ.
- Salid — крупный каталог партнёрских программ с 2013 года. Welcome-бонус +3 000₽. До 100% комиссионных!
- Workle Pro — более 300 предложений банковских продуктов, туризма, страхования, подбора персонала и др. На рынке с 2011 года.
Популярные статьи на блоге
- История и путь к успеху Burger King — легенды в мире… (44 717)
- Топ 12 способов заработать 100 тысяч рублей в месяц:… (33 665)
- Игорь Рыбаков: история бизнеса известного миллиардера (30 805)
- Магнит — история основания и роста Российской… (30 677)
- Мониторинг обменных пунктов | Bestchange —… (27 452)
- Ozon.ru: История успеха одного из крупнейших… (26 427)
- Куда лучше вкладывать деньги в 2025 году на долгий… (25 568)
- Евгений Черняк: история жизни и успеха (23 274)
- История компании Bloomberg — поставщика… (12 823)
- Инвестиционный фонд. Понятие и разновидности. (11 772)

 10.10.2026 |
 Автор:
Посмотрели: 22
Планирование пенсии перестало быть темой для разговоров людей предпенсионного возраста. В условиях меняющейся экономики и трансформации государственных социальных гарантий формирование личного retirement-капитала стало финансовой необходимостью для каждого сознательного инвестора.
Одним из классических инструментов для этой цели остаются пенсионные фонды. Но насколько они эффективны сегодня? Действительно ли они способны обыграть инфляцию, или это пережиток прошлого? В этой статье мы подробно разберем механику работы негосударственных пенсионных фондов (НПФ), проанализируем их реальную доходность в 2025–2026 годах и составим чек-лист, который поможет вам принять взвешенное инвестиционное решение.
Содержание
ToggleЧто такое пенсионный фонд и какие они бывают?
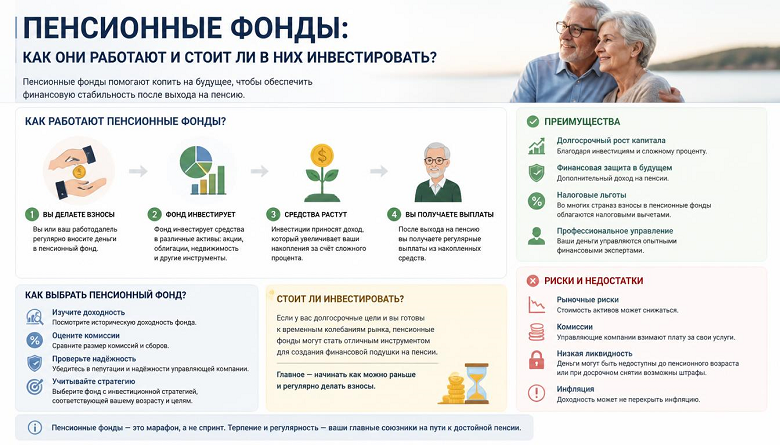
Пенсионный фонд — это финансовый институт, который аккумулирует денежные средства граждан для последующей выплаты им пенсионного обеспечения. В России эта система делится на несколько ключевых уровней:
- Социальный фонд России (СФР). Управляет базовой страховой пенсией, которая формируется за счет текущих отчислений работодателей. Накопительная часть пенсии в СФР заморожена с 2014 года, однако старые накопления продолжают инвестироваться через управляющие компании (например, ВЭБ.РФ).
- Негосударственные пенсионные фонды (НПФ). Это коммерческие организации, имеющие лицензию Банка России на управление пенсионными средствами. Они работают как с обязательными пенсионными накоплениями (если гражданин перевел их из СФР), так и с добровольными взносами в рамках программ негосударственного пенсионного обеспечения (НПО) и Программы долгосрочных сбережений (ПДС).
- Корпоративные пенсионные программы. Инструмент мотивации персонала, при котором работодатель делает дополнительные взносы в НПФ за своих сотрудников.
Механизм работы: куда идут ваши деньги?
Многие ошибочно полагают, что пенсионный фонд — это просто «сейф», где лежат деньги до старости. На самом деле это активный финансовый посредник. Механизм работает в три этапа:
- Аккумулирование. Средства поступают от вас (добровольные взносы), от работодателя или от государства (софинансирование в рамках ПДС).
- Инвестирование. Фонд обязан приумножать капитал. Согласно законодательству, НПФ инвестируют средства преимущественно в консервативные инструменты: государственные и корпоративные облигации высокого рейтинга, депозиты в системно значимых банках и, в меньшей степени, в акции «голубых фишек» или недвижимость.
- Выплата. При достижении установленного возраста (или при наступлении особых обстоятельств, предусмотренных договором ПДС) фонд начинает выплачивать средства: единовременно, в виде срочной выплаты (например, в течение 10 лет) или пожизненной пенсии.
Преимущества инвестирования через пенсионные фонды
Несмотря на критику, у НПФ есть ряд неоспоримых преимуществ, делающих их привлекательными для определенной категории инвесторов.
1. Налоговые льготы и господдержка
Это один из самых весомых аргументов. Участники Программы долгосрочных сбережений (ПДС) могут получать ежегодный социальный налоговый вычет. Максимальная сумма взносов, с которой возвращается 13% (или 15% для высоких доходов), составляет 400 000 рублей в год.
Это означает возврат до 52 000 рублей ежегодно. Более того, с 1 сентября 2026 года вступает в силу расширенный семейный лимит до 1 млн рублей, что делает инструмент еще более выгодным для семейного бюджета.
2. Финансовая дисциплина и «эффект термоса»
Пенсионные накопления обладают низкой ликвидностью по дизайну. Вы не можете снять эти деньги на спонтанную покупку нового смартфона или автомобиля. Эта «заморозка» защищает капитал от поведенческих ошибок и инфляции потребительских желаний, обеспечивая работу сложного процента на длинной дистанции.
3. Страхование средств
Денежные средства в НПФ, участвующих в системе гарантирования прав застрахованных лиц, застрахованы Агентством по страхованию вкладов (АСВ). Это снижает риск полной потери капитала в случае отзыва лицензии у фонда.
4. Профессиональное управление
Вам не нужно анализировать отчеты эмитентов, следить за ключевой ставкой ЦБ или ребалансировать портфель. Этим занимаются профессиональные управляющие компании, подотчетные регулятору.
Скрытые риски и недостатки: о чем молчат рекламные буклеты
Чтобы картина была объективной, необходимо рассмотреть и обратную сторону медали.
- Инфляционный риск на длинной дистанции. Номинальная доходность может выглядеть прилично, но реальная доходность (за вычетом инфляции) на промежутках в 5–10 лет иногда оказывается близкой к нулю или даже отрицательной.
- Низкая ликвидность. Если вам срочно понадобятся деньги до наступления пенсионного возраста, вы либо не сможете их забрать вообще, либо потеряете значительную часть из-за штрафов и невозврата налоговых вычетов (при досрочном расторжении договора НПО).
- Комиссионные издержки. НПФ удерживает комиссию за управление средствами ежегодно. Эта комиссия взимается независимо от того, показал фонд прибыль или убыток в конкретном году, что систематически «съедает» часть сложного процента.
- Законодательные риски. История с заморозкой накопительной части пенсии в 2014 году показала, что правила игры могут измениться в одностороннем порядке государством.
Реальная доходность НПФ в 2025–2026 годах: цифры и факты
Чтобы оценить эффективность, нужно смотреть на фактические данные, а не на обещания. В 2025 году рынок НПФ показал внушительные результаты на фоне высоких процентных ставок и массового притока средств в Программу долгосрочных сбережений.
По данным аналитики, медианная доходность фондов за 2025 год составила около 19,5–20,8% годовых по различным программам. Например, доходность некоторых крупных игроков, таких как НПФ «Т-Пенсия», по отдельным программам превысила 21%. Средняя доходность по ПДС в целом по рынку также зафиксирована на уровне около 19%.
Важный нюанс: такие высокие показатели в 2025–2026 годах во многом обусловлены высокой ключевой ставкой ЦБ РФ, которая позволила фондам получать повышенную доходность по облигациям и депозитам. В периоды снижения ставок доходность НПФ традиционно снижается. Поэтому при оценке всегда смотрите на результаты не за 1 год, а за 5–7 лет.
Чек-лист: стоит ли вам инвестировать в пенсионный фонд?
Ответьте на следующие вопросы, чтобы понять, подходит ли вам этот инструмент:
✅ Вам СТОИТ рассмотреть НПФ, если:
- Вы консервативный инвестор с низкой толерантностью к риску.
- Вы хотите легально оптимизировать налоги и получить гарантированный налоговый вычет.
- У вас есть проблема с финансовой дисциплиной, и вам нужен механизм «принудительного» накопления.
- Вы хотите передать накопления наследникам (в случае ПДС это предусмотрено).
❌ Вам НЕ СТОИТ выбирать НПФ, если:
- Вам меньше 35 лет (горизонт инвестирования слишком велик, инфляция может обесценить капитал, а условия могут измениться).
- Вы хотите максимизировать доходность и готовы самостоятельно управлять инвестиционным портфелем.
- Вам важна высокая ликвидность средств (возможность быстро обналичить активы без потерь).
Как выбрать надежный НПФ в 2026 году: 4 критерия
Если вы решили открыть договор, не выбирайте фонд только по красивой рекламе. Используйте этот алгоритм:
- Рейтинг надежности. Отдавайте предпочтение фондам с рейтингами не ниже уровня
AAилиAAAот авторитетных агентств (например, «Эксперт РА» или НКР). Это маркер финансовой устойчивости. - Историческая доходность. Изучите отчетность на сайте Банка России. Сравнивайте доходность не с инфляцией, а с безрисковой ставкой (доходностью ОФЗ) за последние 5–7 лет.
- Прозрачность тарифов. Внимательно читайте договор. Какой размер комиссии за управление? Какие штрафы предусмотрены при досрочном расторжении? Как возвращаются налоговые вычеты при закрытии счета?
- Удобство цифровых сервисов. Наличие современного личного кабинета или мобильного приложения для отслеживания состояния счета и уплаты взносов критически важно для контроля над своими финансами.
Альтернативы пенсионным фондам для создания капитала
Пенсионный фонд — не единственный способ обеспечить себе безбедную старость. Рассмотрите эти альтернативы:
- Индивидуальный инвестиционный счет (ИИС) / Долгосрочный инвестиционный счет (ДИС). Дают схожие налоговые льготы (вычеты на взнос или на доход), но при этом предоставляют полный контроль над активами и высокую ликвидность.
- Самостоятельный консервативный портфель. Комбинация облигаций федерального займа (ОФЗ), корпоративных облигаций надежных эмитентов и дивидендных акций. Позволяет гибко управлять рисками и доходностью.
- Недвижимость. Покупка квартиры под сдачу или инвестиции в ЗПИФ недвижимости. Классический инструмент защиты от инфляции, приносящий регулярный рентный доход.
Заключение
Пенсионные фонды в 2026 году — это не инструмент для «быстрого обогащения», а механизм обеспечения предсказуемости и базовой финансовой безопасности в будущем. Благодаря внедрению Программы долгосрочных сбережений и щедрым налоговым вычетам, НПФ стали более прозрачными и выгодными, чем десятилетие назад.
Однако максимальную эффективность они демонстрируют только как часть диверсифицированной финансовой стратегии. Идеальная формула выглядит так: государственная пенсия (база) + НПФ/ПДС (налоговая оптимизация и дисциплина) + самостоятельный брокерский портфель (рост капитала и ликвидность).
Начните планировать свой капитал уже сегодня. Время и сложный процент — это единственные союзники, которые никогда не подводят.
Отказ от ответственности: Данная статья носит исключительно информационный характер и не является индивидуальной инвестиционной рекомендацией. Доходность в прошлом не гарантирует доходов в будущем. Перед принятием финансовых решений рекомендуется проконсультироваться с квалифицированным финансовым советником.
Оцените пожалуйста статью и оставьте ваше мнение в комментариях
[Total: 0 Average: 0]
(Visited 2 times, 1 visits today)
 Опубликовано в рубрике
 Метки:


